セルフオーダーシステムを導入したけど、耐用年数は何年で計上すればいいのかな?
減価償却の方法や勘定科目、リースとの違いを知りたいです!
セルフオーダーシステムを導入する際は、端末やソフトウェアの費用をどのように会計処理するかも確認しておきましょう。法定耐用年数はシステム全体で一律に決まるものではなく、タブレット、専用端末、ソフトウェア、周辺機器などの種類や契約内容によって異なります。
購入した資産を減価償却する場合は、資産区分や取得価額、使用を始めた時期を踏まえた処理が必要です。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの法定耐用年数は何年?
・セルフオーダーシステムに一律の法定耐用年数はない
・端末・ソフトウェア・周辺機器ごとに耐用年数を判断する
・法定耐用年数と実際に使用できる年数は異なる
セルフオーダーシステムの法定耐用年数は、導入する機器やソフトウェアの種類、用途によって異なります。ここでは、一律の年数が決まっていない理由や、実際に使える期間との違いを解説します。
セルフオーダーシステムに一律の法定耐用年数はない
セルフオーダーシステム全体に適用される、一律の法定耐用年数はありません。注文用タブレット、専用端末、POSレジ、プリンター、ソフトウェアなど、構成要素ごとに資産区分を確認して判断します。
国税庁の耐用年数表では、サーバー用を除くパーソナルコンピューターは4年、その他の電子計算機は5年、金銭登録機などは5年とされています。ただし、タブレットや専用端末がどの区分に該当するかは、製品の名称だけでは決まりません。
機能や用途、使用実態を確認し、該当する区分を判断する必要があります。
端末・ソフトウェア・周辺機器ごとに耐用年数を判断する
導入費用に複数の資産が含まれる場合は、端末、ソフトウェア、プリンターなどを分けて耐用年数を検討します。法人税の取扱いでは、ソフトウェアの耐用年数は、複写販売用の原本や研究開発用のものが3年、それ以外のものが5年です。
ハードウェアは、機能や用途に応じて電子計算機や器具備品などの区分を確認します。見積書や請求書で資産ごとの金額が分かれていれば、取得価額を整理しやすくなります。
一式料金で内訳が不明な場合は、販売会社に明細を依頼しましょう。
法定耐用年数と実際に使用できる年数は異なる
法定耐用年数は、税務上、取得費用を減価償却費として配分する期間の基準です。その年数が過ぎた時点で機器が使えなくなるという意味ではありません。
保守や部品交換を行い、法定耐用年数を超えて使い続けられる場合もあります。一方で、故障やOSのサポート終了、決済システムとの連携停止などによって、年数より早く更新が必要になることもあります。
実際の更新時期は、メーカーの保守期間や端末の性能、店舗の運用状況を踏まえて検討しましょう。法定耐用年数と、店舗で使い続ける期間は分けて考えることが大切です。
減価償却は、取得費用を一定の方法で各年分の経費に配分する手続きです。
 レジコンシェルジュ
システム全体に一律の耐用年数はありません。端末・ソフトウェア・周辺機器ごとに判断しましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの法定耐用年数を構成要素ごとに解説
・タブレット端末やタッチパネル端末の耐用年数
・POSレジやサーバーなどの機器の耐用年数
・セルフオーダーシステムのソフトウェアの耐用年数
・プリンターや決済端末など周辺機器の耐用年数
システムを構成する端末やソフトウェア、周辺機器は、それぞれ異なる資産区分に該当する可能性があります。機器ごとの用途や契約内容を確認し、適用する耐用年数を検討しましょう。
タブレット端末やタッチパネル端末の耐用年数
タブレット端末は、注文受付や会計などの業務に使う電子機器として、資産区分を確認します。パソコンに近い用途であっても、「タブレット」という名称だけで耐用年数が決まるわけではありません。
端末の機能、業務上の用途、単独で使用できるか、専用システムの一部として機能するかなどを確認し、耐用年数表の区分と照らし合わせます。国税庁の耐用年数表には、パーソナルコンピューターやその他の電子計算機の区分があります。
判断に迷う場合は、仕様書や見積書を用意して税理士などに相談しましょう。
POSレジやサーバーなどの機器の耐用年数
POSレジやサーバーは、製品の機能と設置目的を踏まえ、電子計算機や器具備品などの区分に照らして耐用年数を判断します。国税庁の耐用年数表では、サーバー用を除くパーソナルコンピューターは4年、その他の電子計算機は5年です。
セルフオーダーシステムの構成機器でも、製品名だけではなく、機器単体の用途やシステム内での役割を確認しましょう。POSレジとサーバーを一括で購入した場合は、契約書や請求書にそれぞれの価格が記載されているかも確認します。
資産の内訳を明確にしておくと、会計処理の判断に役立ちます。
セルフオーダーシステムのソフトウェアの耐用年数
購入したソフトウェアは、原則として無形固定資産に該当し、耐用年数に沿って減価償却します。法人税の取扱いでは、複写して販売するための原本や研究開発用のソフトウェアは3年、それ以外は5年です。
取得価額には、購入代金のほか、導入に必要な設定作業や、自社の仕様に合わせるための付随的な修正費用が含まれる場合があります。月額利用料を支払うクラウドサービスは、ソフトウェアを購入するケースと会計処理が異なる可能性があります。
契約書で利用権の内容や料金の内訳を確認しましょう。
プリンターや決済端末など周辺機器の耐用年数
レシートプリンター、キッチンプリンター、決済端末、ルーターなどの周辺機器も、システム本体とは別に資産区分を確認します。機器の用途や構造、単独で使用できるか、注文・会計システムの専用機器として機能するかによって、適用する区分が変わる可能性があります。
周辺機器の取得価額が少額であれば、事業者の条件や取得時期に応じて、通常の減価償却とは異なる税務上の取扱いを選べる場合があります。製品ごとの価格と数量が分かる明細を保管し、制度の適用要件を導入時点で確認しましょう。
レジコンシェルジュタブレット、POSレジ、ソフトウェア、周辺機器で区分が変わります。見積もりの内訳を確認しておきましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの法定耐用年数を判断するポイント
・契約書や見積書で機器とソフトウェアの金額を確認する
・資産の用途や機能から耐用年数の区分を確認する
・購入・リース・レンタルの契約形態を確認する
・自社開発と市販ソフトウェアの違いを確認する
・判断に迷った場合は税理士や税務署に相談する
耐用年数を決める前に、契約書や見積書を確認し、資産の用途や導入形態を整理しましょう。判断材料をそろえておけば、会計処理の確認や専門家への相談も進めやすくなります。
契約書や見積書で機器とソフトウェアの金額を確認する
耐用年数を判断するには、導入費用の内訳が分かる資料が必要です。契約書、見積書、請求書を確認し、端末、ソフトウェア、設定費、設置費、保守料などが区分されているか見ましょう。
一式の金額しか記載されていない場合は、資産ごとの取得価額を判断しにくくなります。販売会社に内訳の発行を依頼し、機器やソフトウェアの価格、導入時に直接必要だった費用を確認してください。
資料は減価償却の計算根拠として、会計帳簿とあわせて保管しておくと、後から内容を確認しやすくなります。
資産の用途や機能から耐用年数の区分を確認する
資産区分は製品名だけで決めず、実際の用途や機能を確認します。同じタブレットでも、汎用端末として複数の業務に使う場合と、注文端末として専用アプリを表示する場合では、検討すべき点が異なることがあります。
電子計算機、器具備品、ソフトウェアなど、耐用年数表の区分と製品の実態を照らし合わせましょう。表に直接当てはまる項目が見つからない場合は、資産の性質や使用状況を整理して専門家に相談します。
判断に至った理由や参照資料を記録しておくと、申告時の確認にも役立ちます。
購入・リース・レンタルの契約形態を確認する
導入形態によって、利用者が資産を取得したものとして扱うか、毎月の支払額を費用として処理するかが異なります。購入した資産は、原則として資産計上して減価償却します。
リースは契約内容や税務上の区分によって処理が変わり、所有権移転外リース取引では、法人税上、リース期間定額法で償却する取扱いがあります。レンタルやオペレーティング・リースに当たる賃貸借取引では、支払額を期間に応じて費用計上する場合があります。
契約書で所有権、中途解約、保守費用の扱いを確認しましょう。
自社開発と市販ソフトウェアの違いを確認する
ソフトウェアを購入した場合と、自社で開発した場合では、取得価額に含める費用や確認する資料が異なります。購入したソフトウェアは、購入代価や導入に直接必要な費用を確認します。
自社開発の場合は、製作に要した原材料費、労務費、経費などが取得価額に含まれることがあります。既存ソフトウェアの仕様を大幅に変更して新しいソフトウェアを製作する場合は、開発費用や既存資産の残存簿価の扱いも問題になります。
開発会社への支払内容や作業範囲を契約書で明確にし、費用の内訳を整理しましょう。
判断に迷った場合は税理士や税務署に相談する
セルフオーダー端末のように、パソコンやPOS機器、専用端末の性質をあわせ持つ製品は、資産区分の判断に迷うことがあります。その場合は、製品名だけでなく、仕様書、見積書、契約書、店舗での使い方が分かる資料を用意して相談しましょう。
税理士には、耐用年数だけでなく、取得価額に含める費用や償却方法、補助金を利用した際の処理も確認できます。税務署への相談を検討する場合も、導入形態や機器の役割を整理しておくと説明しやすくなります。
会計処理を始める前に確認することが大切です。
レジコンシェルジュ契約書や見積書、用途、契約形態を整理しておくと、税理士への相談もスムーズに進みます。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの減価償却とは
・減価償却の基本的な仕組み
・法定耐用年数と減価償却期間の関係
・取得価額に含まれる費用
・減価償却を始めるタイミング
セルフオーダーシステムを購入した場合、資産に該当する費用は一度に経費にせず、耐用年数に応じて計上することがあります。ここでは減価償却の仕組みと取得価額、開始時期を解説します。
減価償却の基本的な仕組み
減価償却とは、事業で継続して使う資産の取得費用を、使用可能期間にわたって各年の経費に配分する会計処理です。セルフオーダーシステムの端末やソフトウェアが減価償却資産に該当する場合、取得時に全額を費用にするのではなく、税法上の耐用年数や償却方法に沿って計上します。
国税庁は、業務に使う建物や機械、器具備品などの取得費用を、一定の方法で各年分の必要経費に配分する手続きを減価償却と説明しています。資産の種類、取得価額、事業で使い始めた日を確認し、計算の根拠を記録しましょう。
法定耐用年数と減価償却期間の関係
法定耐用年数は、減価償却費を配分する期間を決める基準です。たとえば、法定耐用年数が5年の資産は、原則としてその年数をもとに償却額を計算します。
ただし、各年の計上額は取得価額、償却方法、事業年度の長さ、使用開始時期などによって異なります。耐用年数が過ぎても機器を使い続けることはできますが、税務上の償却が終わった後は、通常、その資産について新たな減価償却費を計上できません。
導入前に、構成要素ごとの償却期間を確認しておけば、費用計画を立てやすくなります。
取得価額に含まれる費用
取得価額には、端末やソフトウェアの購入代金だけでなく、事業で使える状態にするために直接かかった費用が含まれる場合があります。
ソフトウェアについて国税庁は、購入代価、購入に要した費用、事業で使うために直接必要な費用を取得価額とし、導入に必要な設定作業や、仕様に合わせるための付随的な修正費用も算入するとしています。
機器の搬入や設置費用も、資産の取得や使用開始に直接必要なものか確認しましょう。保守契約や月額利用料など、取得後のサービス費用とは区別し、請求書の明細を確認することが大切です。
減価償却を始めるタイミング
減価償却を始める時期は、資産を購入した日だけでなく、実際に事業で使い始めた時期を確認して判断します。端末が納品されても、初期設定やPOS連携が完了せず、営業で使用していない場合は、稼働開始の状況を確認する必要があります。
注文受付を開始した日や、店舗で業務に使える状態になった日などを記録し、契約書、納品書、導入完了報告書と照合しましょう。事業年度の途中で使用を始めた場合は、月割り計算が必要になることがあります。
導入日と稼働開始日を記録に残しておくことが重要です。
レジコンシェルジュ取得価額と使い始めた日を記録しておくと、減価償却の計算や申告で困りません。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの減価償却方法
・定額法で減価償却する場合
・定率法で減価償却する場合
・個人事業主と法人で異なる償却方法
減価償却には複数の計算方法があり、資産の区分や事業者の種類によって適用できる方法が異なります。定額法と定率法の違いを理解し、適用条件を確認しましょう。
定額法で減価償却する場合
定額法は、耐用年数にわたって毎年おおむね同額を減価償却費として計上する方法です。取得価額や耐用年数、償却率をもとに年間の償却額を計算し、事業年度の途中で使い始めた場合は、使用月数に応じて調整します。
支出を一定のペースで費用化できるため、年度ごとの費用を見通しやすい方法です。ただし、すべての資産で自由に選べるわけではなく、資産区分や個人事業主・法人の別によって適用方法が異なることがあります。
実際の計算では、国税庁の償却率や適用要件を確認し、会計ソフトの設定も見直しましょう。
定率法で減価償却する場合
定率法は、未償却残高に一定の償却率を掛けて償却額を計算する方法です。一般に、取得初期の償却額が大きく、年数が経過するにつれて小さくなります。
ただし、すべての資産に自由に適用できるわけではなく、資産区分や事業者の届出、税法上の規定を確認する必要があります。セルフオーダーシステムでは、端末とソフトウェアで資産区分が異なる可能性があるため、同じ償却方法を一律に当てはめないようにしましょう。
どの方法を適用するかは、資産の種類と事業者の状況を整理し、税理士や会計担当者に確認すると安心です。
個人事業主と法人で異なる償却方法
個人事業主と法人では、減価償却方法の扱いや届出、会計処理に違いがあります。個人事業主は資産区分ごとに法定償却方法が定められ、別の方法を選ぶには所定の届出が必要な場合があります。
法人も資産区分や採用する償却方法、税務上の規定に沿って処理します。さらに、リース資産や少額資産の特例を利用する場合は、通常の減価償却とは異なる要件を確認しなければなりません。
事業形態のほか、青色申告の有無、資産の取得日や取得価額も影響します。導入前に専門家へ相談しましょう。
レジコンシェルジュ定額法・定率法のどちらを使えるかは、資産の区分や事業形態で変わります。事前に確認しましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの勘定科目は何を使う?
・タブレットや専用端末を購入した場合の勘定科目
・ソフトウェアを購入した場合の勘定科目
・月額利用料や保守料を支払う場合の勘定科目
・リース料やレンタル料を支払う場合の勘定科目
・導入費用や設置工事費の勘定科目
勘定科目は支出の内容や会計方針に応じて選び、同じ種類の取引では継続して同じ科目を使うことが基本です。端末やソフトウェア、月額利用料など、支払いの種類ごとに考え方を確認しましょう。
タブレットや専用端末を購入した場合の勘定科目
業務用のタブレットや専用端末を購入した場合は、取得価額や使用期間に応じて「工具器具備品」などの固定資産として計上することがあります。取得価額が少額で、税法上の要件を満たす場合は、消耗品費などで一括費用処理できる制度を利用できる可能性もあります。
ただし、複数の機器が一体となって機能する場合などは、端末単体の価格だけで判断できないことがあります。購入金額、設置費、周辺機器の内訳を整理し、会計方針に沿って処理しましょう。
少額資産の制度には対象者や申告要件、取得時期の条件があります。
ソフトウェアを購入した場合の勘定科目
セルフオーダー用ソフトウェアを購入した場合は、通常「ソフトウェア」などの無形固定資産として計上し、耐用年数に沿って減価償却します。購入代金のほか、ソフトウェアを使える状態にする設定費や、店舗の仕様に合わせる修正費用などが取得価額に含まれることがあります。
一方、毎月の利用料を支払うクラウドサービスは、利用期間に対応した費用として処理するケースがあります。買い切りか月額契約か、利用権がどのように設定されているかを契約書で確認し、資産計上か費用処理かを判断しましょう。
月額利用料や保守料を支払う場合の勘定科目
システムの月額利用料は、「通信費」「支払手数料」「ソフトウェア使用料」などの勘定科目で処理されることがあります。保守料やサポート料は、「修繕費」「保守料」「支払手数料」などが候補になりますが、勘定科目に一律の決まりがあるわけではありません。
同じ内容の支出を継続して同じ科目で処理し、会計記録の一貫性を保つことが大切です。請求書にシステム利用料、保守料、決済手数料などが分けて記載されている場合は、内容ごとに区分すると、費用の把握や経営分析にも役立ちます。
リース料やレンタル料を支払う場合の勘定科目
リース料やレンタル料は、契約の種類や会計・税務上の取扱いに応じて、「リース料」「賃借料」などで処理されることがあります。ただし、税務上のリース取引に該当する場合は、支払額をそのまま賃借料として処理できるとは限りません。
所有権移転外リース取引では、借手がリース資産を取得したものとして扱われ、リース期間定額法で償却する取扱いがあります。賃貸借取引では、契約期間に応じて費用処理する場合があります。
契約書を確認し、契約名称だけで判断しないようにしましょう。
導入費用や設置工事費の勘定科目
導入費用や設置工事費は、資産を事業で使える状態にするために直接必要な費用か、導入後のサービス費用かを区別します。ソフトウェアの初期設定や仕様に合わせた修正などは、取得価額に含まれることがあります。
機器の設置や配線工事も、資産の取得や使用開始に直接必要な費用に該当するか確認します。一方、操作研修や導入後の保守などは、内容によって当期の費用として処理する場合があります。
見積書や請求書で作業ごとの金額を分けてもらい、資産計上する費用と当期費用を整理しましょう。
レジコンシェルジュ購入・月額利用・保守・リースなど、支払いの種類ごとに勘定科目を決めて継続して使いましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムを購入・リース・レンタルする場合の違い
・購入した場合の会計処理と減価償却
・リース契約の場合の費用計上
・レンタル契約の場合の費用計上
・クラウド型システムを月額契約する場合
購入・リース・レンタルでは、資産の所有権や会計処理、初期費用の負担が異なります。それぞれの契約内容を確かめ、導入費用だけでなく契約期間中の支払額も比較しましょう。
購入した場合の会計処理と減価償却
セルフオーダーシステムを購入した場合は、端末やソフトウェアの取得価額を確認し、減価償却資産に該当するものは固定資産として計上するのが基本です。資産の区分ごとに耐用年数と償却方法を定め、事業で使い始めた時期から減価償却を行います。
取得価額が一定額未満であれば、要件に応じて少額減価償却資産や一括償却資産の制度を利用できる場合があります。複数の端末をまとめて購入した際は、単体の価格だけでなく、独立して使用できる資産かも確認します。
購入前に見積もりの内訳を取得しておきましょう。
リース契約の場合の費用計上
リース契約は、契約内容と税務上の分類によって会計処理が変わります。所有権移転外リース取引では、借手がリース資産を取得したものとして扱われ、税務上はリース期間定額法で償却します。
一方、会計処理上は、一定の要件のもとで賃貸借処理を行う場合もあります。リース料をそのまま費用にできるかどうかは、契約の名称だけでは判断できません。
中途解約の可否、契約終了後の所有権、保守費用の内訳、対象機器の明細を確認し、税理士や会計担当者に処理を相談しましょう。
レンタル契約の場合の費用計上
レンタル契約では、機器を一定期間借りて使用し、契約に基づいてレンタル料を支払います。税務上、一般的な賃貸借取引に該当する場合は、使用期間に応じて支払額を費用計上する扱いがあります。
ただし、契約期間や解約条件、所有権の移転、購入に近い契約内容かどうかによって、取引の扱いが異なる場合があります。「レンタル」と書かれているだけで処理を決めず、毎月の利用料に保守や修理、交換費用が含まれるかも確認しましょう。
契約書や請求書を保管し、支払内容を明確にしておくことが大切です。
クラウド型システムを月額契約する場合
クラウド型のセルフオーダーシステムは、インターネット経由でサービスを利用し、月額料金を支払う形が一般的です。ソフトウェアを取得せず、契約期間中にサービスを使う権利を得るだけの場合は、月々の利用料を期間に応じた費用として処理することがあります。
一方、初期設定や個別開発、専用端末の購入が別料金であれば、それぞれを分けて確認します。契約書でソフトウェアの所有権や利用権、解約後のデータ利用、端末の扱いを確かめ、月額費用と資産計上の対象を区別しましょう。
レジコンシェルジュ購入・リース・レンタル・クラウドでは会計処理が変わります。契約書で所有権や解約条件を確認しましょう。

レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの法定耐用年数に関する注意点
・複数の機器を一式で契約したときは内訳を確認する
・ソフトウェアの更新費用と資本的支出を区別する
・端末を追加購入した場合は購入ごとに処理する
・故障や陳腐化による買い替えを耐用年数と混同しない
・税制や契約内容に応じて最新情報を確認する
耐用年数の判断では、機器をまとめて導入した場合の内訳や、更新・買い替えに伴う費用の扱いにも注意が必要です。税制や契約条件も確認し、処理の根拠となる書類を残しましょう。
複数の機器を一式で契約したときは内訳を確認する
端末、プリンター、決済機器、ソフトウェアを一式料金で契約したときは、資産ごとの内訳を確認しましょう。資産の種類によって耐用年数や償却方法が異なる可能性があり、一式の金額を一つの資産として処理すると実態に合わない場合があります。
販売会社から機器ごとの価格やソフトウェア・設定費用の内訳を取得してください。明細がない場合は、金額の合理的な配分方法を税理士に相談します。
複数機器が一体となって機能する契約では、個別計上が適切かどうかも含めて検討しましょう。
ソフトウェアの更新費用と資本的支出を区別する
ソフトウェアの更新や改修にかかった費用は、内容によって当期の費用として処理する場合と、資産の取得価額に加える場合があります。
既存機能の維持や不具合の修正など、通常の運用に必要な作業と、新機能の追加や大幅な仕様変更など、価値や機能を高める作業を区別して検討します。
セルフオーダーシステムでは、メニュー更新や軽微な設定変更、POS連携の追加など作業内容が幅広いため、請求書だけでなく作業報告書も保管しましょう。判断に迷う場合は、改修内容と費用の内訳を税理士に提示して確認します。
端末を追加購入した場合は購入ごとに処理する
導入後に注文用タブレットやプリンターを追加した場合、最初に導入したシステムと自動的に同じ資産として処理するとは限りません。追加端末が単独で使用できるか、既存システムの機能を拡張するものか、取得価額が少額かなどを確認し、購入ごとに会計処理を検討します。
複数台をまとめて購入した場合も、資産として一体で扱うべきかを確認することが必要です。納品書や請求書には購入日、台数、単価、用途を記録しましょう。
初回導入分と追加購入分を分けて管理すると、耐用年数や償却額を確認しやすくなります。
故障や陳腐化による買い替えを耐用年数と混同しない
法定耐用年数は税務上の償却期間を示すもので、故障や陳腐化が起こる時期を予測するものではありません。端末が故障した場合は、修理費用と新規購入費用を区別して処理します。
修理や部品交換が通常の維持管理に当たるか、機能や価値を高める改良に当たるかによって、費用の扱いが異なることがあります。OSのサポート終了や決済規格の変更により、法定耐用年数の途中で買い替えるケースもあります。
旧機器を廃棄・売却する場合は、帳簿価額の除却や売却処理を確認し、処分日や理由を記録しましょう。
税制や契約内容に応じて最新情報を確認する
減価償却や少額資産の特例は、対象者、取得価額、取得時期などの要件を確認する必要があります。国税庁が案内する中小企業者等の少額減価償却資産の特例は、一定の要件を満たす場合に取得価額を損金算入できる制度です。
令和8年4月1日以後に取得等をした資産については、取得価額の基準が40万円未満となり、適用期限や対象者の条件もあります。制度を利用できるかどうかは事業者の規模や申告状況などによって異なります。
導入時点の情報を確認し、税理士にも相談しましょう。
レジコンシェルジュ一式契約の内訳や追加購入、更新費用の扱いなど、迷いやすい点は書類を残して確認しておきましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの法定耐用年数に関するよくある質問
耐用年数や減価償却の扱いは、機器の種類や契約によって変わります。ここでは、導入前後に寄せられることの多い疑問に回答します。
セルフオーダーシステムの法定耐用年数は何年ですか?
システム全体に一律の耐用年数はありません。端末、ソフトウェア、周辺機器の種類や用途ごとに資産区分を確認します。法人税上のソフトウェアは、その他のものは原則5年です。
タブレット型と専用端末型で耐用年数は異なりますか?
異なる可能性があります。端末の名称だけで判断せず、機能や用途、システム内での役割を確認してください。タブレットも、電子計算機などのどの区分に当たるか検討が必要です。
ソフトウェアだけを契約した場合も減価償却が必要ですか?
買い切りなどでソフトウェアを資産として取得した場合は、無形固定資産として減価償却することがあります。月額契約では、契約内容を確認して資産取得かサービス利用かを判断します。
月額制のセルフオーダーシステムは資産計上しますか?
月額料金がサービス利用料であれば、利用期間に対応する費用として処理する場合があります。初期設定費や専用端末の購入費が別途ある場合は、内訳と契約内容を分けて確認しましょう。
リース契約でも自社で減価償却しますか?
所有権移転外リース取引に該当する場合、税務上は借手がリース資産を取得したものとして扱い、リース期間定額法で償却する取扱いがあります。契約内容を確認してください。
少額の端末は一括で経費にできますか?
取得価額や事業者の要件、取得時期によって、少額資産の制度を利用できる場合があります。令和8年4月1日以後の取得では40万円未満の特例がありますが、対象要件の確認が必要です。
補助金で導入したシステムの耐用年数は変わりますか?
補助金を受けても、資産そのものの法定耐用年数が変わるわけではありません。ただし、補助金を受けた際の取得価額や圧縮記帳など、税務上の処理を確認する必要があります。
途中でシステムを解約した場合の会計処理はどうなりますか?
月額サービスの解約では、解約日までの利用料や違約金などを契約に沿って処理します。資産計上した機器を廃棄・売却する場合は、帳簿価額の除却や売却処理も確認してください。
法定耐用年数を過ぎても使い続けられますか?
使い続けることは可能です。法定耐用年数は税務上の減価償却期間であり、使用期限ではありません。ただし、保守対応やOSのサポート、決済システムとの連携状況は別途確認しましょう。
耐用年数や減価償却の相談先はどこですか?
製品仕様書や契約書、導入費用の明細をそろえ、顧問税理士や会計担当者に相談しましょう。税務上の取扱いを確認する場合は、必要に応じて税務署への相談も検討できます。
レジコンシェルジュ耐用年数や減価償却は契約や機器の構成で変わります。判断に迷ったら税理士に相談しましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムの法定耐用年数を確認して適切に会計処理しよう
導入した機器やソフトウェアの内訳、契約内容、使用開始時期を整理すれば、耐用年数や減価償却の判断を進めやすくなります。最後に、導入前に確認したい点をまとめます。
資産の内訳と契約内容を確認して耐用年数を判断する
セルフオーダーシステムの耐用年数は、端末やソフトウェア、周辺機器の種類と契約内容に応じて判断します。まず見積書や請求書で資産ごとの価格を確認し、仕様書や利用方法を照らし合わせて該当する資産区分を検討しましょう。
購入、リース、レンタル、クラウド利用では会計処理が異なる場合があります。契約書の所有権や解約条件も確認し、判断根拠となる資料を保管してください。
区分に迷った場合は、税理士などに資料を示して相談すると、処理を整理しやすくなります。
導入前に会計処理と費用の見通しを整理する
導入を決める前に、本体価格だけでなく、初期設定費、月額利用料、保守料、決済手数料、追加端末の費用を含めた総額を確認しましょう。購入する場合は減価償却費の計上時期や取得価額を整理し、リース・レンタルでは契約期間中の支払額や中途解約条件を確認します。
税務上の特例を利用できる場合も、対象者や取得時期などの要件を確認してください。会計処理と運用費用を導入前に見積もることで、予算と実際の負担のずれを抑えやすくなります。
レジコンシェルジュ導入前に会計処理と運用費用を整理しておくと、予算と実際の負担のずれを抑えられます。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
セルフオーダーシステムを導入する際に比較したい製品・サービス
セルフオーダーシステムは、注文方式やPOSレジとの連携、必要な端末によって費用や使い勝手が異なります。店舗の運用に合う製品を比較し、導入前に機能や契約条件を確認しましょう。
スマレジ・ウェイター|POSレジと連携して注文を管理
- スマレジのPOSレジと連携して注文・会計情報を扱える
- 店舗の注文方式に合わせて運用を検討できる
- 注文データを売上管理に活用しやすい
- 店舗数や運用規模に応じた構成を相談できる
- レジ周辺のシステムをまとめて検討しやすい
- POSレジや周辺機器を含めると導入費用がかかる場合がある
- 必要な機能や注文方式によって契約内容が複雑になることがある
- 既存機器との連携可否を事前に確認する必要がある
スマレジ・ウェイターは、スマレジのPOSシステムと連携して注文情報や会計情報を管理する飲食店向けのオーダーシステムです。店舗の運用に合わせて、テーブルオーダーやモバイルオーダーなどの導入を検討できます。
セルフオーダーを取り入れることで、注文受付から厨房への伝達、会計までの流れを整理しやすくなります。導入時は、利用する注文方式、必要な端末数、既存のPOSレジやプリンターとの連携範囲を確認しましょう。
機能や料金は契約プランや構成によって異なるため、初期費用と月額料金、保守費用を含めた見積もりで比較することが大切です。
| プラン | 月額料金(税込) | 主な内容 |
|---|---|---|
| フードビジネス | 15,400円/店舗 | ウェイターを含む飲食店向け機能 |
| スタンダードなどの基本プラン | 0円〜 | POSレジの基本機能。テーブルオーダーは対象プランの確認が必要 |
| 端末・周辺機器 | 別途 | iPadなど、構成に応じて購入 |
CASHIER|セルフオーダーとPOSレジの連携を検討
- セルフオーダーとPOSレジをまとめて検討できる
- 注文情報を厨房や会計へ連携する運用を相談できる
- 店舗に必要な端末や構成を選びやすい
- POSレジなど関連サービスとあわせて導入を検討できる
- 導入前に店舗の運用に合わせた相談ができる
- 導入する機器や機能によって初期費用が変わる
- 必要な周辺機器を含めた見積もりが必要になる
- 既存のレジや厨房機器との接続条件を確認する必要がある
CASHIERは、飲食店などの店舗運営を支援するPOSレジやセルフオーダー関連サービスを提供しています。注文受付をセルフ化したい店舗では、客席での注文方法や厨房への伝達方法、会計・売上管理との連携を含めて導入構成を検討できます。
端末の種類や設置場所、テーブル数、メニューの更新頻度によって必要な機器や設定が変わるため、店舗の運用を整理してから相談すると選びやすくなります。利用可能な機能や連携条件、料金はプランによって異なる場合があります。
見積もりでは、初期費用と月額費用に加え、保守や追加端末の費用も確認しましょう。
| 機能・プラン | 料金の目安(税抜) | 内容 |
|---|---|---|
| スマホオーダー | 月額10,000円〜/店舗 | お客様のスマートフォンから注文 |
| テーブルオーダー | 要問い合わせ | 客席の端末から注文 |
| ハンディオーダー | 要問い合わせ | スタッフが端末で注文を入力 |
| テイクアウト向けモバイルオーダー | 月額3,000円〜/店舗 | 店外からの注文受付 |
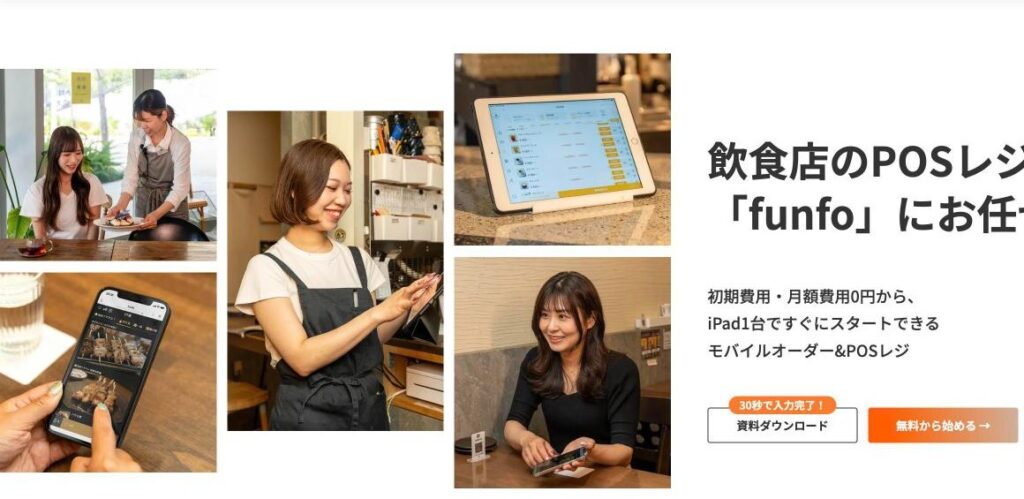
funfo|スマートフォン注文を取り入れたい店舗向け
- 来店客のスマートフォンから注文を受け付けられる
- 店舗が用意する注文端末の台数を抑えられる場合がある
- メニューや注文内容をデジタルで管理しやすい
- 注文受付のセルフ化でスタッフの業務を補助できる
- 店舗の注文・会計運用に合わせて連携を検討できる
- 来店客自身のスマートフォン操作が必要になる
- 操作に不慣れな顧客への案内方法を準備する必要がある
- POSレジなどとの連携機能や条件を事前に確認する必要がある
funfoは、飲食店向けにスマートフォンを使った注文受付や店舗運営を支援するサービスです。来店客が自身のスマートフォンからメニューを見て注文する方式を検討できるため、店舗側で用意する注文端末の台数を抑えたい場合にも候補になります。
導入にあたっては、注文画面の使いやすさ、メニューやトッピングの登録、注文情報の管理方法、POSレジとの連携範囲を確認しましょう。スマートフォンを持っていない顧客や操作に慣れていない顧客への案内方法も考えておくと、現場で運用しやすくなります。
料金や機能はプランや連携構成によって異なるため、契約前に最新情報を確認してください。
| プラン | 月額料金(税込)の目安 | 主な内容 |
|---|---|---|
| funfo Free | 0円 | お試し向け。利用端末数などに制限あり |
| funfo Lite AI | 7,700円 | 小規模店舗向け |
| funfo Business AI | 13,200円 | 複数端末で運用する店舗向け |
| funfo One AI | 19,800円 | より多くの機能を利用したい店舗向け |
レジコンシェルジュ注文方式や連携できる機器はサービスごとに違います。気になる製品は資料を取り寄せて比べましょう。
レジの導入ならレジコンシェルジュへ!
これからレジの導入をお考えの方は、レジコンシェルジュへご相談ください。
レジコンシェルジュでは、複数メーカーへの一括資料請求やお見積もりなどについて完全無料で行っております。
どの製品を選べば良いか分からない方も、以下のリンクよりご相談いただければすぐさまぴったりのサービスが見つかります。
レジコンシェルジュまずはお気軽にご相談ください!
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!




コメント